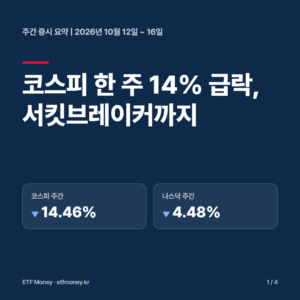

한글날 휴장으로 국내 증시는 사흘만 열린 한 주였습니다. 그 사흘 동안 코스피는 하루도 오르지 못하고 5.39% 내렸습니다. 같은 기간 미국 3대 지수는 모두 주간 상승으로 마쳤습니다. 이 차이를 만든 것은 외국인의 반도체 매도였습니다.
주간 지수 성적

| 지수 | 10/2 종가 | 주말 종가 | 주간 등락률 |
|---|---|---|---|
| 코스피 | 7,003.74 | 6,625.93 (10/8) | -5.39% |
| 코스닥 | 893.29 | 892.27 (10/8) | -0.11% |
| 다우존스 | 51,176.96 | 51,654.95 | +0.93% |
| S&P500 | 7,722.72 | 7,811.54 | +1.15% |
| 나스닥종합 | 27,190.86 | 27,366.17 | +0.64% |
| 러셀2000 | 2,832.89 | 2,806.98 | -0.91% |
국내는 10월 5일 개천절 대체공휴일과 9일 한글날로 6~8일 사흘만 거래했습니다. 그래서 국내 지수의 주말 종가는 8일 값입니다. 미국은 닷새 모두 열렸고 9일 종가 기준입니다.
한 주를 관통한 흐름 — 실적은 좋았는데 외국인은 팔았다
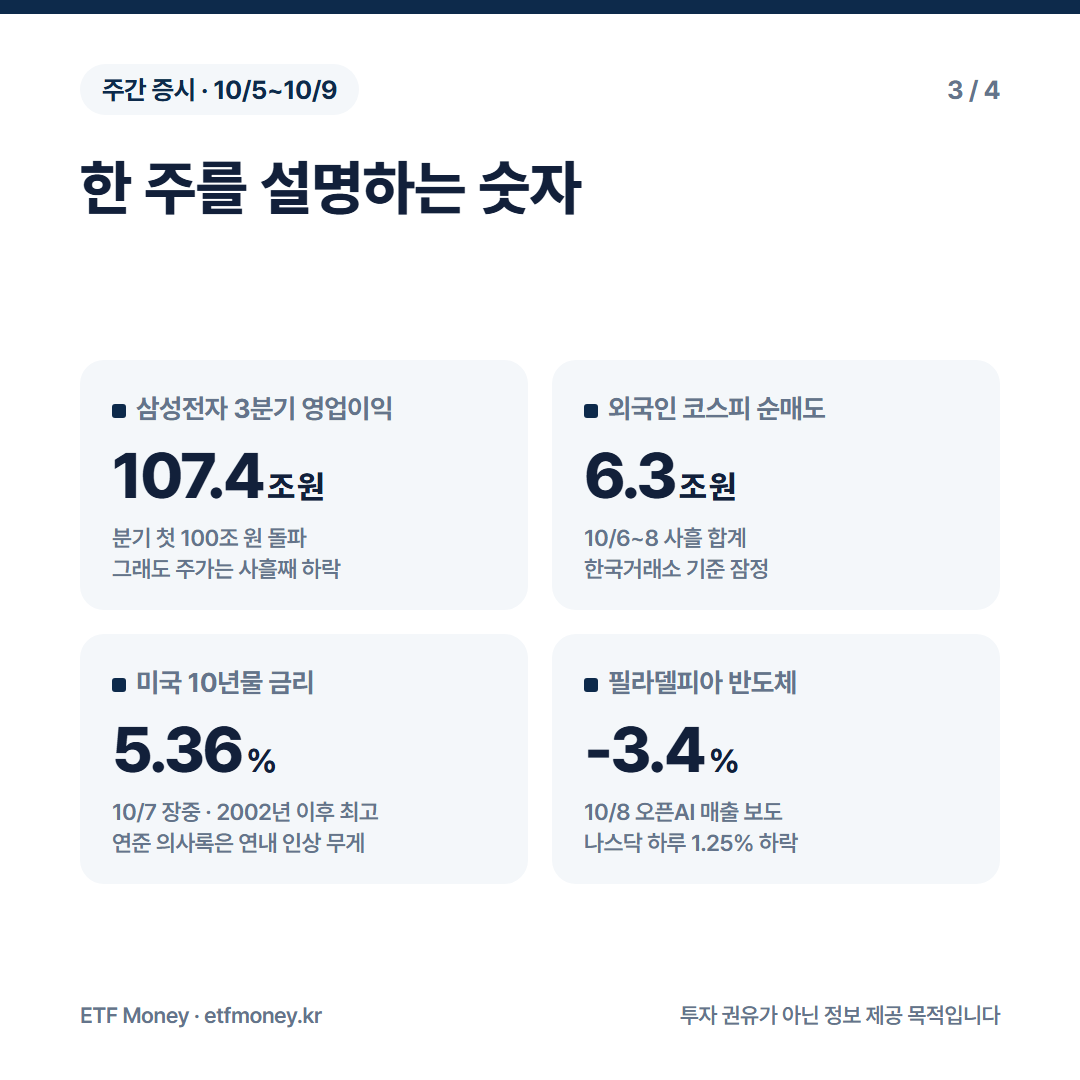
이번 주 국내 증시의 가장 큰 사건은 8일 나온 삼성전자 3분기 잠정실적이었습니다. 매출 195조 원, 영업이익 107조 4천억 원으로 분기 영업이익이 처음 100조 원을 넘었고 시장 예상도 웃돌았습니다. 그런데 삼성전자 주가는 발표 전후 사흘 내내 내렸고, 8일 종가는 262,000원으로 한 주 동안 5.07% 떨어졌습니다. SK하이닉스는 같은 기간 8.69% 내렸습니다.
주가를 끌어내린 것은 수급이었습니다. 외국인은 사흘 동안 코스피에서 6조 원 넘게(한국거래소 기준 잠정) 팔았고, 개인이 그 물량을 대부분 받아냈습니다. 증권가는 실적 발표 뒤 차익 실현 매물, 미국 장기 금리와 국제 유가 상승 부담, 8일 옵션 만기와 ETF 리밸런싱을 함께 꼽았습니다.
| 날짜 | 코스피 | 코스닥 | 외국인 코스피 순매도 | 한 줄 |
|---|---|---|---|---|
| 10/6 화 | -0.89% | +2.98% | 1조 7천억 원대 | 연휴 뒤 반도체 숨 고르기, 코스닥은 장비·2차전지·바이오 급등 |
| 10/7 수 | -1.98% | -2.34% | 2조 5,976억 원 | 삼성전자 실적 발표 하루 앞 관망, 유가·금리 부담 |
| 10/8 목 | -2.62% | -0.69% | 1조 9,929억 원 | 삼성전자 호실적에도 차익 실현, 옵션 만기·ETF 리밸런싱 |
미국 — 최고치, 금리, 그리고 오픈AI
| 현지 날짜 | 다우 | S&P500 | 나스닥 | 한 줄 |
|---|---|---|---|---|
| 10/5 월 | +0.18% | +0.66% | +1.05% | 나스닥 사상 최고 종가 |
| 10/6 화 | +0.49% | +0.58% | +0.45% | S&P500 처음 7,800선 위 마감 |
| 10/7 수 | -0.66% | -0.22% | -0.22% | 장기 금리 2002년 이후 최고, 연준 의사록 |
| 10/8 목 | +0.10% | -0.47% | -1.25% | 오픈AI 매출 보도에 반도체주 급락 |
| 10/9 금 | +0.83% | +0.59% | +0.64% | 유가·금리 진정에 반등, 주간 상승 마감 |
미국은 주 초반 사상 최고치를 이어 가다가 7일 미국 10년물 금리가 장중 5.36%로 2002년 이후 최고치까지 오르며 한 차례 꺾였습니다. 같은 날 공개된 연준 9월 회의 의사록에는 대부분의 참석자가 연말까지 한 번 더 금리를 올리는 것이 적절하다고 봤다는 내용이 담겼습니다.
8일에는 오픈AI의 연환산 매출이 그동안 알려진 것보다 200억 달러가량 적다는 파이낸셜타임스 보도가 나오며 반도체주가 크게 흔들렸습니다. 필라델피아 반도체지수가 3.4%, 나스닥이 1.25% 내렸습니다. 9일에는 유가와 금리가 진정되며 반등했고, 세 지수 모두 주간 상승으로 마감했습니다.
미국 지수는 버텼지만 AI 수익성에 대한 의심은 국내 반도체 대형주에 더 크게 반영됐습니다. 미국은 주간 상승, 코스피는 주간 5% 하락이라는 엇갈림이 이번 주의 요약입니다.
이번 주 체크포인트
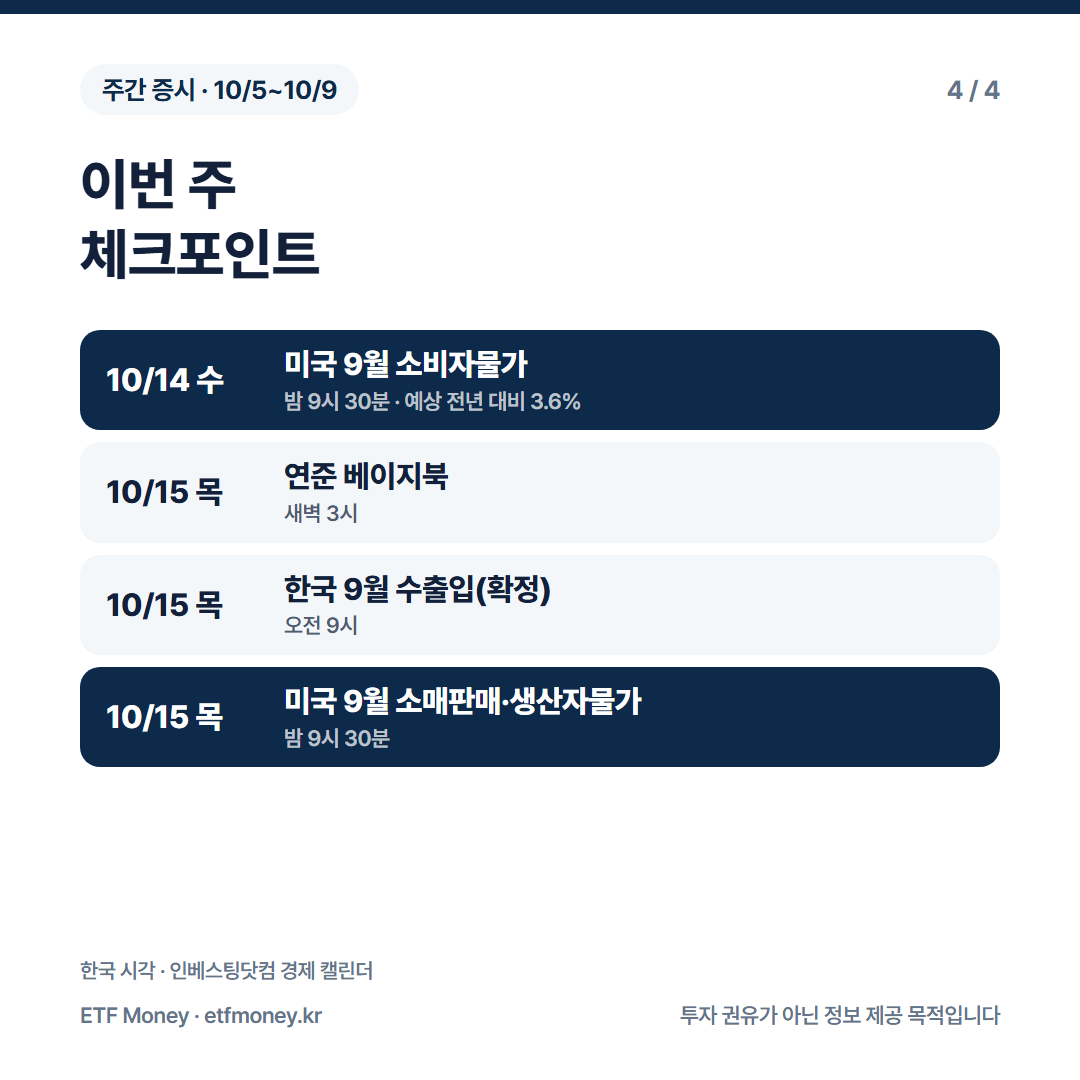
이 글은 10월 13일에 올라가 일정은 이번 주(10월 12~16일) 남은 것입니다. 시각은 한국 시각입니다.
- 10월 14일 밤 — 미국 9월 소비자물가. 시장 예상은 전년 대비 3.6%입니다. 연준이 연내 추가 인상을 저울질하는 만큼 가장 큰 일정입니다
- 10월 15일 새벽 — 연준 베이지북
- 10월 15일 오전 — 한국 9월 수출입 확정치
- 10월 15일 밤 — 미국 9월 소매판매와 생산자물가
외국인 매도가 멈추는 신호가 있는지, 미국 물가가 금리 경로를 어느 쪽으로 미는지가 이번 주에 볼 대목입니다.
핵심 3줄 요약
- 코스피는 사흘 거래에서 5.39% 내린 6,625.93, 코스닥은 0.11% 내린 892.27로 한 주를 마쳤습니다.
- 삼성전자가 분기 영업이익 107조 원을 냈지만 외국인이 사흘간 6조 원 넘게 팔며 반도체 대형주가 약세였습니다.
- 미국은 금리 급등과 오픈AI 매출 보도로 흔들렸지만 S&P500 1.15%, 다우 0.93%, 나스닥 0.64% 주간 상승했습니다.
면책고지
본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다. 수치와 정보는 작성 시점 기준이며 실제와 다를 수 있으니 투자 전 반드시 직접 확인하시기 바랍니다.